El IPC de agosto se aceleró. Las probabilidades de una subida de tipos por parte del FOMC alcanzan el 83 %. La decisión se tomará el miércoles.
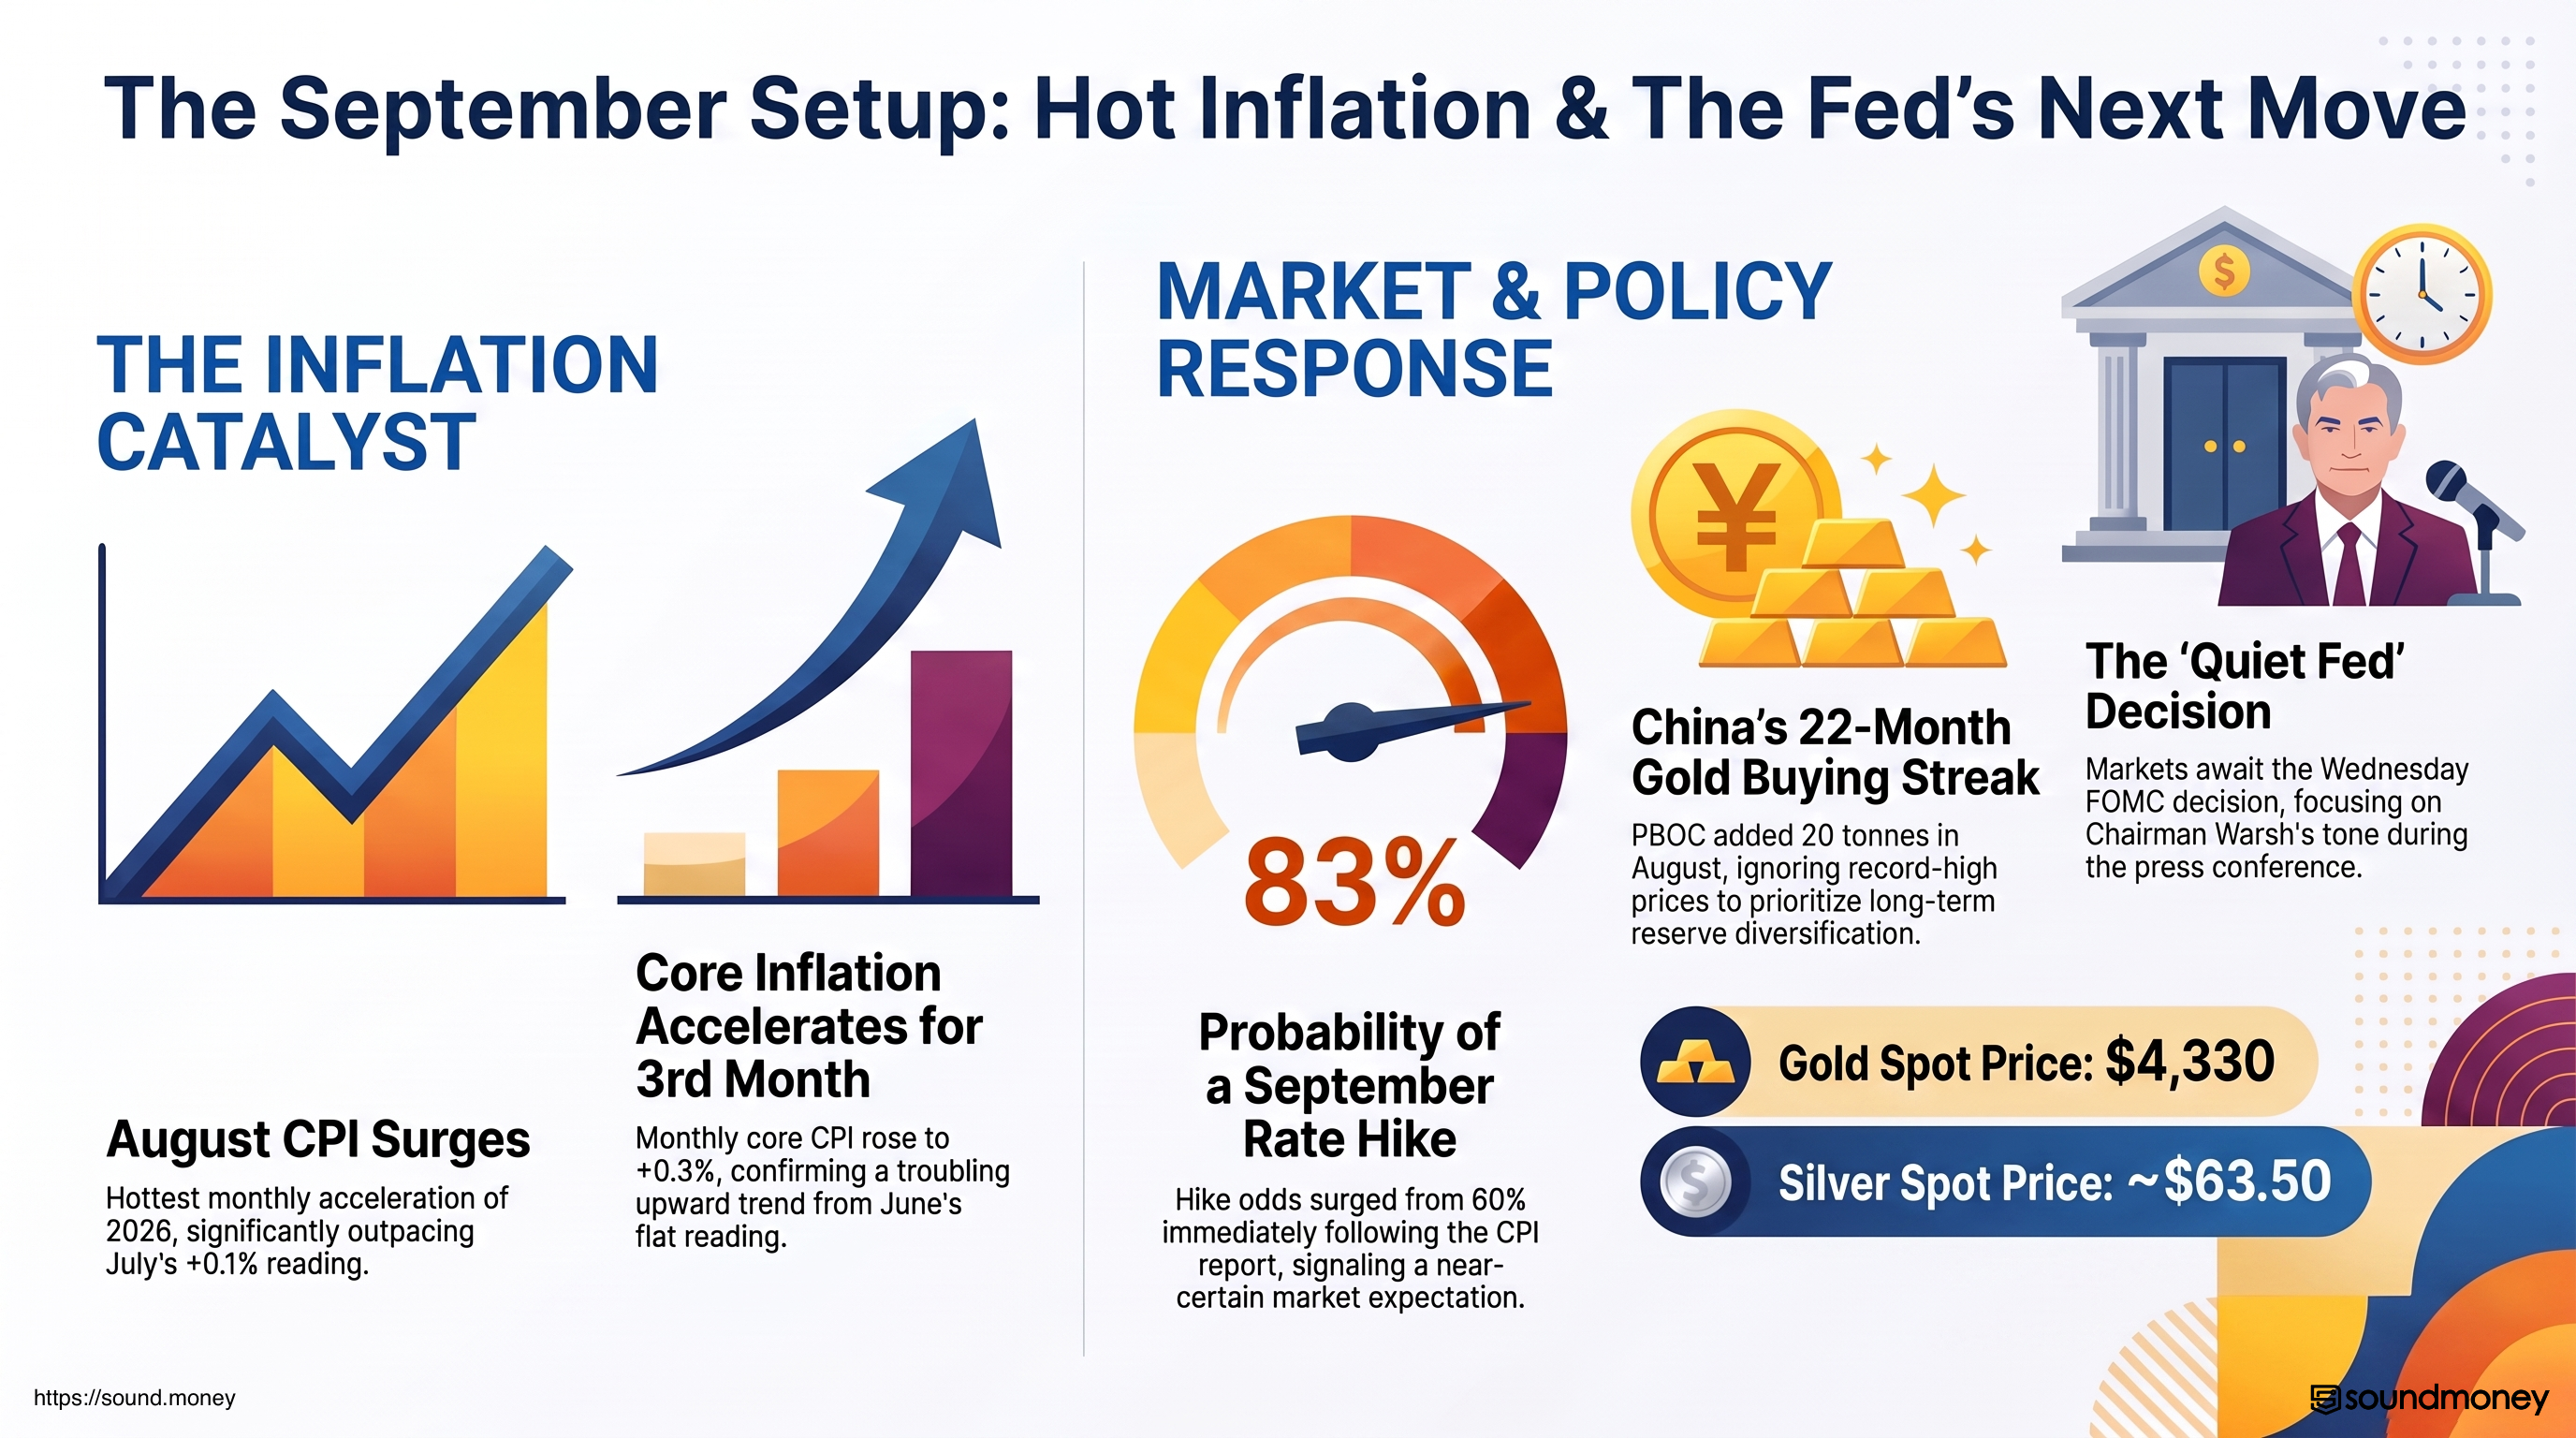
El IPC de agosto se situó en el +0,4 %, un dato superior al +0,1 % de julio. El IPC subyacente se aceleró hasta el +0,3 %. Las probabilidades de una subida de tipos en septiembre alcanzan el 83 %. El FOMC tomará una decisión el miércoles.
Los datos que se suponía que iban a disipar la incertidumbre de septiembre la acentuaron aún más, y empujaron al FOMC a subir los tipos.
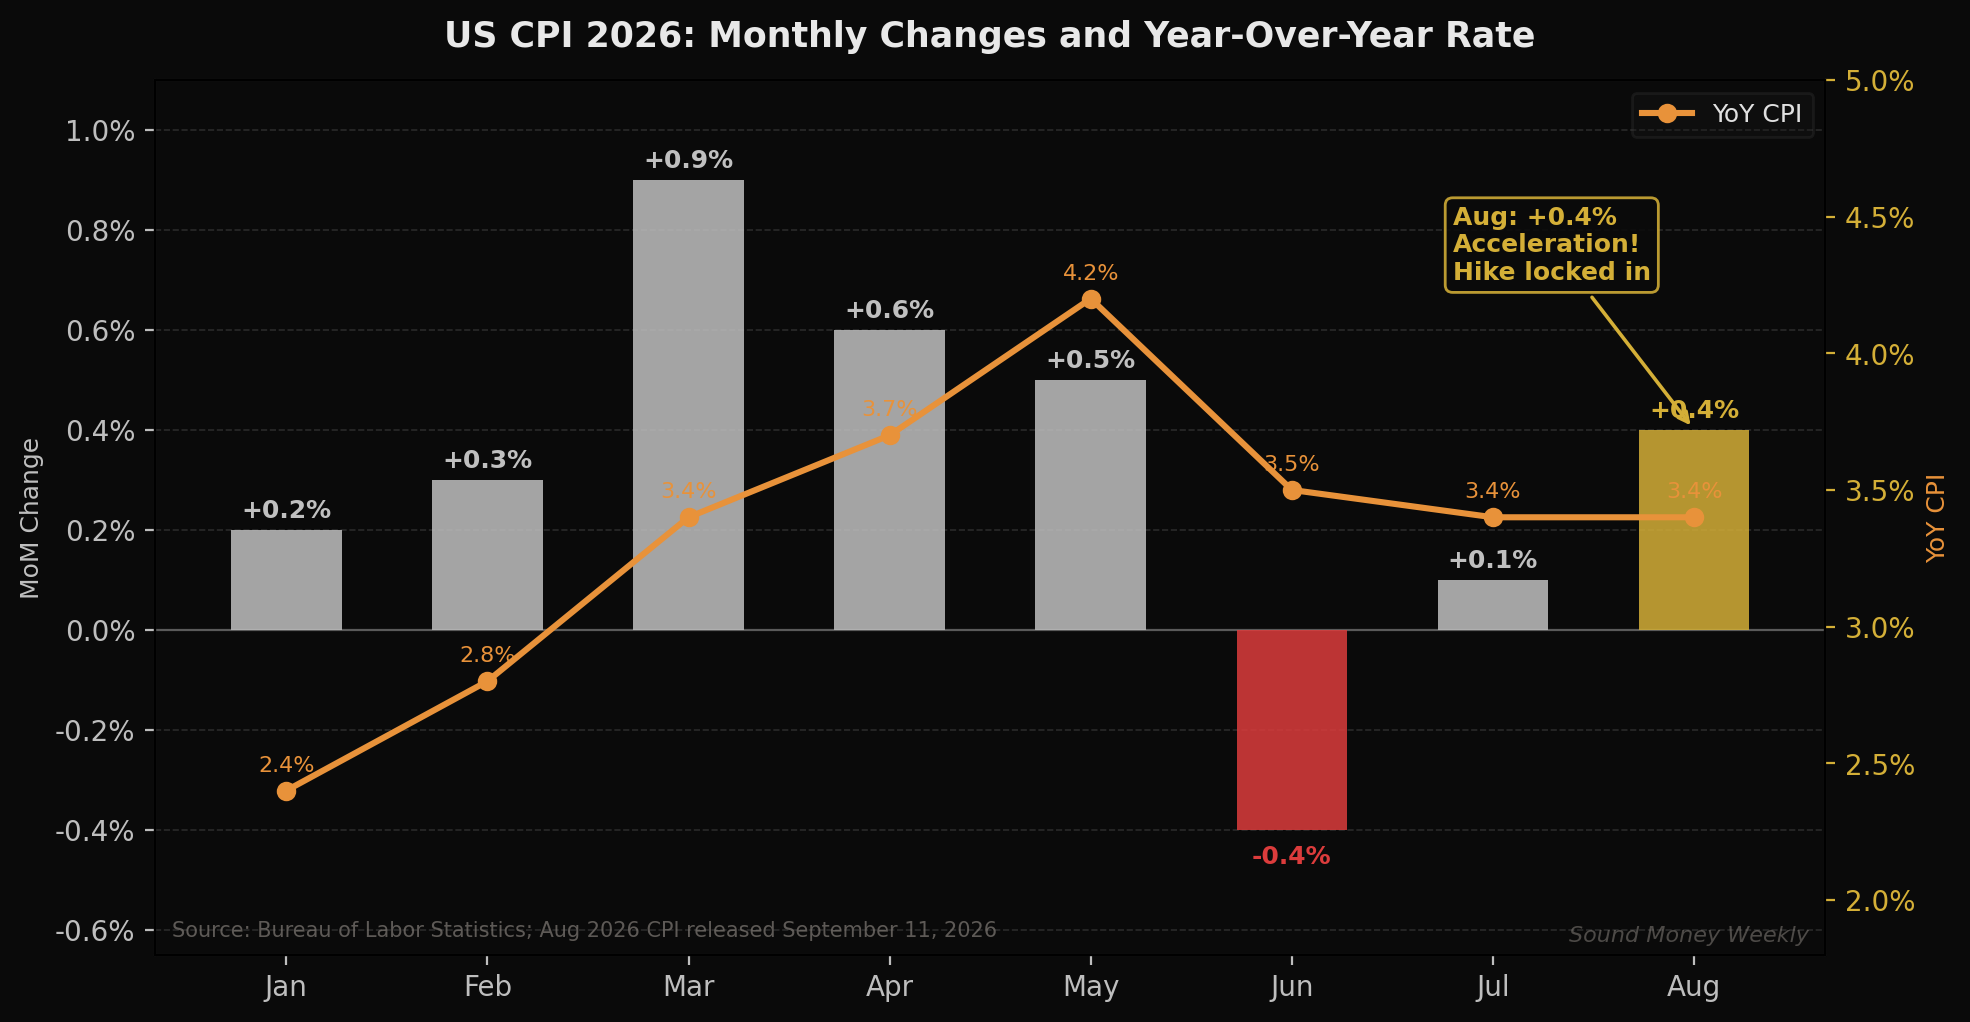
El viernes, la Oficina de Estadísticas Laborales publicó que el IPC de agosto se situó en un +0,4 % intermensual, muy por encima del +0,1 % de julio y la cifra mensual más elevada de 2026, si se excluye el repunte de los precios de la energía provocado por la guerra de Irán en marzo. El IPC subyacente (sin contar alimentos ni energía) se aceleró hasta el +0,3 % intermensual, también por encima del +0,2 % de julio. En términos interanuales, la tasa general se mantuvo en el 3,4 %, exactamente igual que en julio, lo que confirma que no se han producido avances adicionales.
Reuters lo expresó sin rodeos: el informe «probablemente provocará que la Reserva Federal suba los tipos de interés la próxima semana». Las probabilidades de una subida de tipos en septiembre se dispararon del 60 % al 83-85 % inmediatamente después de la publicación del informe.
El FOMC se reúne el martes y el miércoles. La decisión se dará a conocer el miércoles por la tarde.
El oro está a 4.330 dólares. La plata está a unos 63,50 dólares. China adquirió discretamente otras 20 toneladas el mes pasado.
El informe del IPC de agosto: ¿qué fue lo que aceleró la subida?
La cifra principal del informe de agosto —un 3,4 % interanual— parece no haber variado con respecto a julio. Sin embargo, la composición que da lugar a esa cifra es significativamente diferente.
Aceleración mensual: el IPC subió un 0,4 % en agosto, tras registrar un aumento de solo el 0,1 % en julio. El factor determinante fue la energía: los precios de la gasolina subieron bruscamente, ya que las tensiones en Oriente Medio (las secuelas de la situación en el estrecho de Ormuz) mantuvieron altos los precios del petróleo, revirtiendo parte de la desinflación impulsada por la energía registrada en junio y julio. La tasa anual del 3,4 % se «mantuvo» gracias al repunte de la energía, no a una mejora de la estabilidad subyacente de los precios.
Aceleración del IPC subyacente: La cifra más preocupante fue el aumento mensual del 0,3 % del IPC subyacente. Los precios subyacentes se habían mantenido estables en junio (0,0 %), subieron un 0,2 % en julio y ahora han subido un 0,3 % en agosto. Esta aceleración secuencial de tres meses —de un nivel estable al 0,2 % y luego al 0,3 %— es exactamente lo que Warsh señaló en Jackson Hole que no le satisfacía. «Debemos estar seguros de que la inflación subyacente avanza hacia nuestro objetivo, de forma clara y a una velocidad suficiente». Los datos de agosto indican que esa confianza aún no está justificada.
El New York Times resumió la situación de la siguiente manera: «La inflación en Estados Unidos se mantuvo obstinadamente alta en agosto, lo que refuerza los argumentos a favor de que la Reserva Federal suba los tipos de interés en su reunión de la próxima semana».
El panorama para la subida de tipos de septiembre
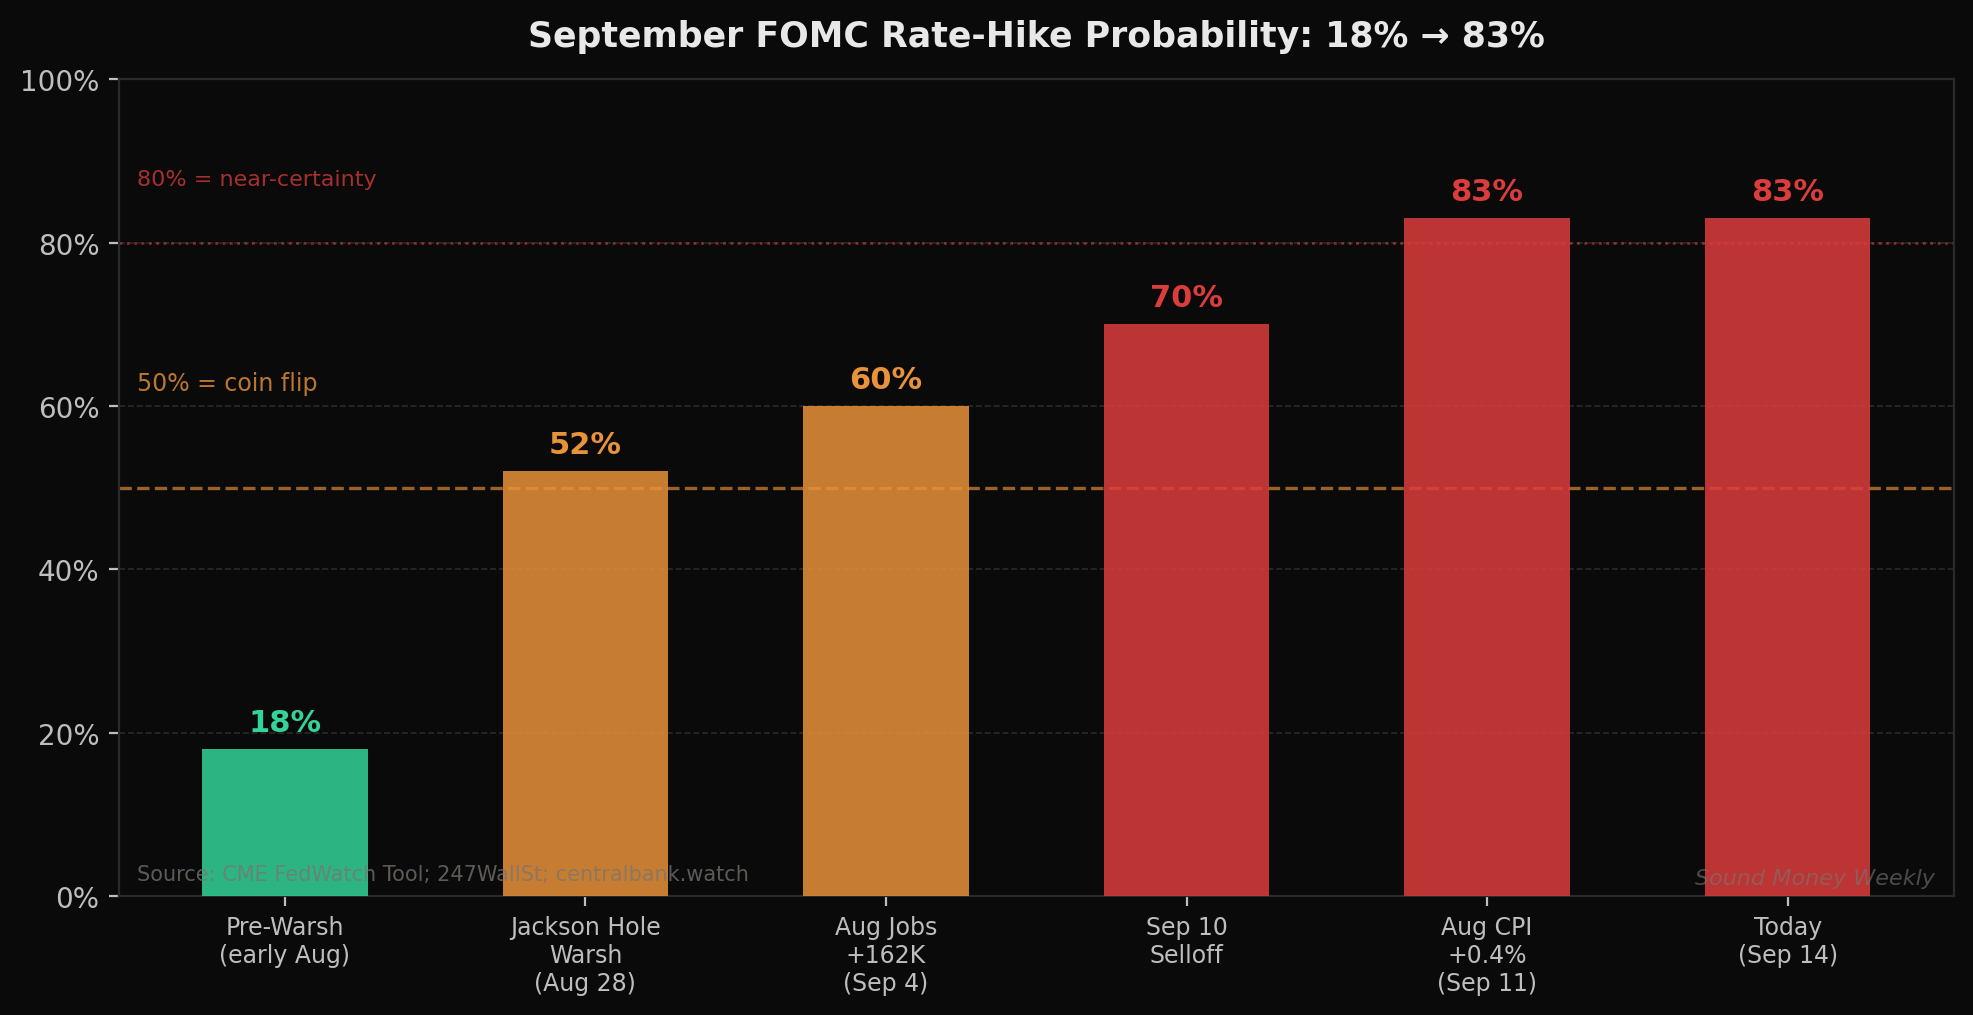
La probabilidad de una subida de tipos de 25 puntos básicos en la reunión del FOMC del 16 al 17 de septiembre ha recorrido un largo camino en seis semanas. A principios de agosto, las probabilidades de una subida en septiembre eran inferiores al 20 %. El discurso «halcón» de Warsh en Jackson Hole las impulsó hasta el 52 %. Los sólidos datos de empleo de agosto (+162 000) las elevaron al 60 %. La caída de la plata el 10 de septiembre reflejó el posicionamiento previo a la publicación del IPC. Y ahora, el elevado IPC de agosto ha llevado al mercado a una probabilidad implícita del 83 %.
Con un 83 %, la subida de septiembre no es una «posibilidad remota», sino casi una certeza según las cotizaciones del mercado. La probabilidad restante del 17 % corresponde a escenarios en los que Warsh sorprenda manteniendo los tipos a pesar de los datos, o en los que algún acontecimiento desinflacionista de emergencia en las próximas 48 horas altere los cálculos.
¿Cómo sería una subida de tipos? Según la filosofía de Warsh de una «Fed más discreta» —sin orientación prospectiva ni compromisos previos—, la subida se produciría con un mínimo de indicaciones sobre lo que vendrá después. El comunicado en sí será breve. El tono de la rueda de prensa será la única señal que permita saber si se trata de una medida puntual o del inicio de una serie de medidas de endurecimiento.
En el caso del oro, la decisión en sí misma importa menos que el mensaje que la acompaña. Una subida presentada como «única y definitiva» se asimilaría rápidamente. Una subida acompañada del mensaje de que «podrían ser necesarias nuevas medidas» prolongaría la presión.
La semana de la plata: -5,73 % y una nueva estructura de mercado
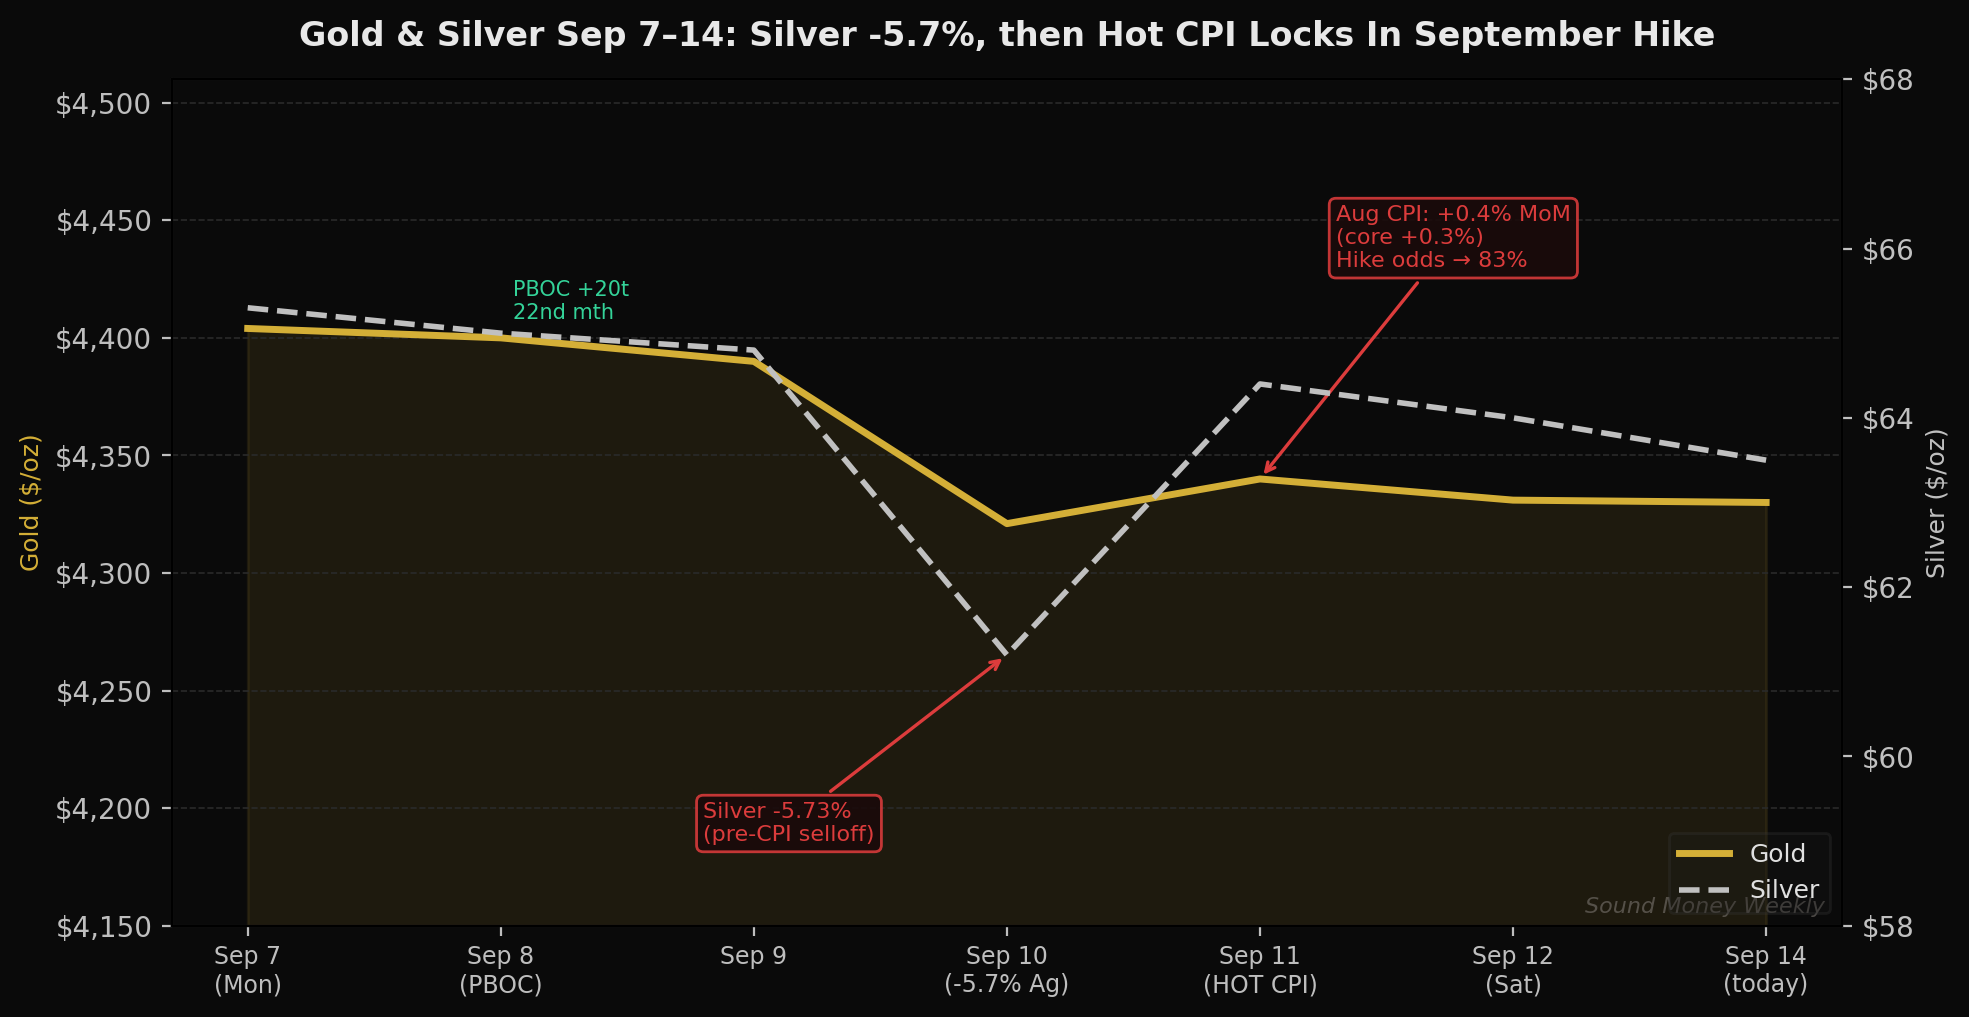
El martes 10 de septiembre se produjo uno de los movimientos más pronunciados de la semana en una sola sesión: la plata cayó un 5,73 %, bajando hasta los 64,72 dólares desde el cierre anterior de 68,65 dólares. El oro cayó un 1,63 % en la misma sesión. La ola de ventas se debió principalmente al posicionamiento previo a la publicación del IPC: los operadores redujeron su exposición a la plata ante la publicación de un dato de inflación que, de ser elevado, aceleraría las expectativas de subida de tipos y fortalecería el dólar.
El mercado tenía razón. El IPC se disparó. Sin embargo, la plata se recuperó parcialmente y cerró el viernes en 64,39 dólares, con una subida del 1,46 % respecto al jueves, tras la caída de ese día. Hoy se sitúa en torno a los 63,50 dólares.
Esta semana también se produjo un avance discreto, pero de gran importancia estructural: CME Group puso en marcha la negociación ininterrumpida (24/7) de los futuros de plata de 100 onzas, que comenzó con la sesión del fin de semana del 11 de septiembre a las 16:30 h (hora central). Con ello se amplía la misma estructura de mercado «siempre activo» que CME había introducido anteriormente para el oro.
He aquí por qué esto es importante desde el punto de vista estructural: la CME no amplía el horario de negociación porque le resulte conveniente, sino porque el público lo exige. La decisión de ofrecer futuros sobre la plata las 24 horas del día, los 7 días de la semana —incluidas las tardes de los domingos— refleja un cambio fundamental en el perfil de quienes participan en los mercados de la plata. Los operadores de criptomonedas, acostumbrados a comprar activos a las 3 de la madrugada de un sábado; los inversores institucionales asiáticos que operan según la hora estándar de Hong Kong; las sesiones matutinas europeas… Todos ellos disponen ahora de una formación continua de precios en la plata, al igual que en el oro.
Los mercados de metales se están integrando en el ecosistema financiero global, que funciona las 24 horas del día. No se trata de una simple nota al pie de carácter técnico, sino de una afirmación estructural sobre el papel cada vez más importante de la plata como activo financiero que se negocia a escala mundial.
El mes número 22 del Banco Popular de China: comprar a cualquier precio
El Banco Popular de China informó el 8 de septiembre de que había aumentado sus reservas de oro en 650 000 onzas —aproximadamente 20,22 toneladas— durante el mes de agosto. Con ello, la racha de compras consecutivas del Banco Popular de China se extiende a 22 meses.
La adquisición de agosto se produjo mientras el oro se situaba, de media, entre los 4.500 y los 4.700 dólares aproximadamente durante ese mes, uno de los precios más altos de la historia. China no se detuvo. No redujo el ritmo. Esta racha de 22 meses representa ahora la acumulación ininterrumpida de oro por parte de un banco central más larga de la era moderna de datos sobre reservas.
La interpretación estructural no ha cambiado con respecto a lo que ha sido durante casi dos años: los gestores de las reservas chinas no se guían por las señales de los precios. Están llevando a cabo un cambio estratégico a largo plazo hacia activos de reserva distintos del dólar, y las compras mensuales de oro son la manifestación de ese cambio. Un precio al contado de 4.600 dólares no supone un obstáculo cuando el objetivo es la diversificación de las reservas a lo largo de décadas, y no de trimestres.
Qué significa esto para los inversores de DCA
El oro, a 4.330 dólares, y la plata, a 63,50 dólares, se adentran en la semana más importante del actual ciclo de tipos de interés. Sea cual sea la decisión que tome el FOMC el miércoles, reajustará la dinámica de los tipos que ha impulsado los metales desde el debut «halcón» de Warsh en junio.
Los dos escenarios:
Si Warsh sube los tipos 25 puntos básicos y da a entender que se trata de un ajuste puntual para garantizar que continúe la desinflación, es probable que el oro absorba este movimiento y que, posiblemente, se recupere hasta situarse entre los 4.400 y los 4.500 dólares en las semanas siguientes, a medida que el mercado descarte la posibilidad de recortes futuros.
Si Warsh sube los tipos y mantiene una postura de «queda mucho por hacer», el oro se verá sometido a una mayor presión y podría poner a prueba el rango de 4.200-4.300 dólares. Este es el escenario en el que la probabilidad del 83 % de una subida no tiene plenamente en cuenta el riesgo de continuidad.
El cálculo del DCA a 4.330 dólares:
- Con 200 dólares al mes se compran 0,04619 onzas, lo que sigue suponiendo un 29,5 % más de metal por dólar que el máximo histórico de 5.608 dólares registrado en enero.
- En 12 meses: 0,5543 onzas acumuladas con una inversión de 2.400 dólares
- Al alcanzar el precio objetivo de Goldman de 4.900 dólares: vale 2.716 dólares, lo que supone una rentabilidad del +13,2 % sobre las aportaciones
El inversor en DCA de septiembre de 2026 está comprando oro que ya ha absorbido seis semanas de reajustes alcistas: Jackson Hole, los sólidos datos de empleo y el elevado IPC. Si la decisión del miércoles ya está descontada en un 83 %, el riesgo adicional de caída derivado únicamente de una subida de tipos es limitado. El riesgo reside en las declaraciones posteriores de Warsh, no en la subida de un cuarto de punto en sí misma.
Lo que estamos viendo
Decisión del FOMC — Miércoles, 17 de septiembre
Warsh celebra una rueda de prensa tras cada reunión. En un contexto de «Fed discreta», la rueda de prensa es la única señal prospectiva disponible. Presta especial atención a lo siguiente: ¿califica el mes de septiembre como el final de un ciclo o como el inicio de uno?
La reacción del oro ante la subida de tipos
La evolución histórica tras las subidas de tipos es compleja: el oro suele sufrir una caída inmediata, pero luego se recupera en un plazo de días o semanas, a medida que el mercado descuenta la trayectoria desde el «tipo máximo» hasta la eventual bajada. La variable clave es si el 4,25 % (el nuevo tipo en caso de que se suba desde el 3,75 %) se considera el tipo final o una etapa intermedia.
Actualización sobre la demanda industrial de la plata
Con la nueva estructura de CME, que opera las 24 horas del día, los 7 días de la semana, ya en marcha y tras el sexto déficit anual consecutivo, el panorama fundamental de la oferta y la demanda de la plata no ha cambiado. El obstáculo a corto plazo que supone el tipo de interés es real; el déficit estructural es real. Ambos coexisten.
Próxima publicación de datos sobre la inflación: 15 de octubre
El IPC de septiembre se publicará el 15 de octubre, cinco semanas después de hoy. Si el IPC de septiembre muestra que la aceleración de agosto fue una anomalía puntual (impulsada por los precios de la energía), las expectativas sobre los tipos de interés se moderarán considerablemente. Si el IPC de septiembre se mantiene entre el 0,3 % y el 0,4 % mensual, la subida de diciembre pasará a ser el próximo tema candente de la reunión.
En resumen
La semana previa a la reunión del FOMC del 16 y 17 de septiembre trajo consigo los datos que Warsh dijo que necesitaba: una inflación que no avanza de forma clara ni a la velocidad suficiente hacia el 2 %. La aceleración mensual del IPC del 0,4 % en agosto confirmó su argumento. El mercado respondió valorando en un 83 % las probabilidades de una subida de tipos. China respondió comprando otras 20 toneladas.
La decisión del FOMC del miércoles será, con toda seguridad, una subida de 25 puntos básicos: la primera desde que Warsh asumió la presidencia y la primera desde 2019. Lo que ocurra con el oro dependerá casi por completo de lo que diga Warsh en los siete minutos posteriores al anuncio de la decisión.
Este artículo tiene carácter meramente informativo y no constituye un consejo de inversión. La evolución histórica de los precios del oro y la plata no es indicativa de resultados futuros. Realiza siempre tu propia investigación y consulta a un asesor financiero cualificado antes de tomar decisiones de inversión. Sound Money ofrece servicios de propiedad fraccionada de metales preciosos; consulta sound.money para conocer los términos y condiciones completos.
- oro
- plata
- metales preciosos
- IPC
- inflación
- Reserva Federal
- FOMC
- subida de tipos
- pboc